VR大空间体验馆入驻商业综合体动态观察:选址逻辑与运营模式
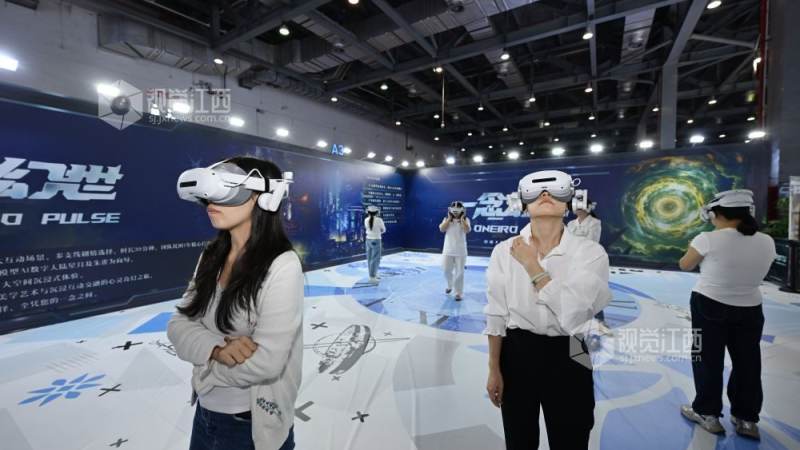
商业综合体的业态组合一直在寻找能带来停留时间和社交传播的新品类。VR大空间体验馆从早期的零散试点逐渐进入主流商业项目的招商视野,成为不少项目在影院、冰场、主题街区之外考虑的沉浸式娱乐选项。这一业态的入驻逻辑与普通零售或餐饮有本质不同,它考验的是物业条件、运营耐力与内容迭代能力的综合匹配。
VR大空间体验馆的核心特征在于空间尺度。传统VR体验点通常只需十几平方米,用户以坐姿或站姿完成短时体验,内容以过山车、射击等强刺激片段为主。大空间体验则要求用户在一个开阔场地内自由行走,场地面积通常需要上百平方米,净高、柱距、地面平整度都有明确要求。多人同时在场意味着社交互动成为体验的一部分,用户之间的协作或对抗构成了内容设计的底层逻辑。这种差异决定了它不能简单塞进商场角落,而需要从建筑条件阶段就纳入考量。
商业综合体引入这类业态的驱动力来自几个方面。影院的客流拉动效应在减弱,项目方需要新的目的性消费引擎。VR大空间体验具备一定的话题性和社交传播潜力,能够吸引年轻客群专程到访。同时,它能为高层或动线末端区域导流,缓解冷区招商压力。从租户组合角度看,它与餐饮、影院、运动业态形成时段互补,白天可承接亲子客群,晚间转向年轻社交群体。
选址评估是入驻成功与否的第一道门槛。物业条件方面,净高是硬指标,多数大空间内容需要四米以上净高以保证定位追踪与用户安全。柱距同样关键,密集的承重柱会切割可用的行走区域,影响内容动线设计。地面承重需满足多人同时活动的荷载要求,消防疏散通道的宽度和数量必须符合当地规范。这些条件在商业综合体设计阶段若未预留,后期改造成本会显著上升。
合作模式上,常见的有固定租金、流水抽成与联营分成几种。固定租金对运营方压力较大,尤其在新店爬坡期。流水抽成将部分风险转移给项目方,但需要双方对客流预估有共识。联营分成模式下,项目方可能参与设备投入或营销资源置换。不同模式的选择取决于运营方的资金实力、内容储备与项目方的资源投入意愿。租约期限通常需要覆盖设备折旧周期与内容迭代节奏,过短的租约不利于长期运营。
运营层面的挑战往往被低估。VR大空间体验馆的设备维护频率高于普通娱乐设施,头显、定位基站、交互手柄的损耗需要专人负责。内容更新是维持复购的关键,但大空间内容的开发周期长、成本高,运营方需要在内容稳定与新鲜感之间找到平衡。常见做法是保留一款主线内容作为基础体验,通过多人竞技模式、剧情扩展、季节性活动等方式制造变化。社群运营也逐渐成为标配,通过会员体系、主题赛事、联动活动提升用户粘性。
从商业综合体的视角看,VR大空间体验馆的价值不仅在于租金贡献,更在于它能否成为客流引擎和停留时间延长器。一个运营良好的大空间体验馆可以将用户停留时间从十几分钟拉长到半小时以上,带动周边餐饮和零售的消费机会。但若内容更新跟不上、设备故障频发、服务体验粗糙,负面口碑会迅速抵消引流效果。
观察这一业态的长期趋势,可以看到几个方向。一是内容从单机体验向多人协作和竞技演化,社交属性持续强化。二是与商业综合体的合作从单纯租赁向联合运营、主题街区共建等更深层次延伸。三是设备方案趋向标准化和模块化,降低部署门槛和运维复杂度。四是与IP的联动更加紧密,借助影视、游戏、动漫的受众基础缩短市场教育周期。
对于正在考虑引入VR大空间体验馆的商业综合体,建议从三个维度做前置评估。物业条件是否满足净高、柱距、承重与消防的基本要求,这是硬门槛。目标客群与现有业态的互补程度,决定了能否形成客流协同而非内部竞争。运营方的内容储备与更新机制,是判断长期合作价值的关键。对于运营方而言,选址时需重点考察项目方的客流结构、营销支持力度与租约灵活性,避免因短期租金优惠而忽视长期运营成本。这一业态的入驻决策,本质上是对空间价值、内容能力与运营耐力的综合权衡。